

Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
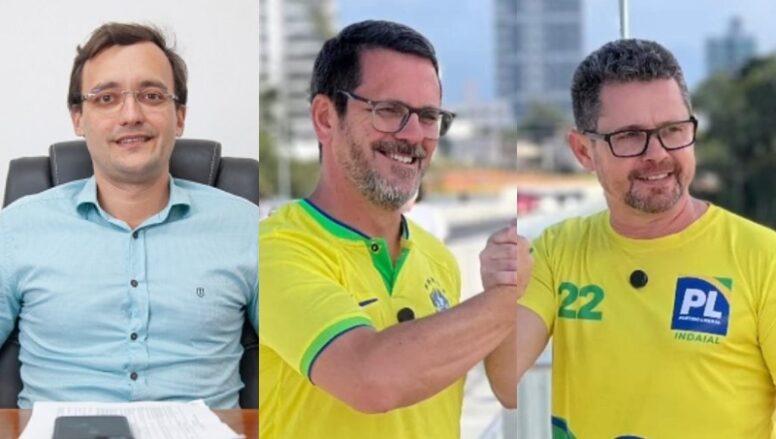
A situação financeira da Prefeitura de Indaial ganhou novos contornos e coloca três administrações municipais no centro de uma discussão que exige explicações públicas: Sérgio Almir dos Santos, o Serginho; André Luiz Moser; e o atual prefeito, Silvio César da Silva.
O anúncio de mais de R$ 300 milhões em compromissos relacionados a financiamentos contratados ao longo de aproximadamente 20 anos provocou questionamentos sobre a origem dessas obrigações, a responsabilidade de cada governo e, principalmente, a forma como as contas públicas foram fiscalizadas.
Em 29 de outubro, Silvio anunciou medidas de contenção de despesas, incluindo redução de secretarias, gratificações e cargos comissionados. Segundo o prefeito, os compromissos financeiros do município ultrapassam R$ 300 milhões. Entretanto, não foi apresentada, nas informações consultadas, uma decomposição completa desse montante por gestão, contrato e encargos.
A pergunta que permanece é: quanto desse valor foi contratado em cada administração e quanto representa dívida efetiva, juros, amortizações futuras e demais obrigações?
Serginho reage: não é possível colocar todos na mesma conta
O ex-prefeito Sérgio Almir dos Santos, que administrou Indaial entre 2009 e 2016, respondeu publicamente à manifestação de Silvio.
Segundo Serginho, sua administração contratou aproximadamente R$ 33 milhões em financiamentos, especialmente para investimentos vinculados ao Programa de Aceleração do Crescimento (PAC).
Ele afirmou que, ao encerrar seu mandato, em dezembro de 2016, o saldo devedor dessas operações era de aproximadamente R$ 10,5 milhões. No pronunciamento informado à reportagem, o valor detalhado é de R$ 10.672.354,68.
Serginho também sustentou que diversas obras foram executadas com recursos a fundo perdido, modalidade que não exige devolução dos valores recebidos.
As declarações colocam em discussão a narrativa de que a situação financeira atual poderia ser explicada simplesmente pela soma de compromissos assumidos ao longo de duas décadas.
No entanto, existe uma diferença fundamental: o saldo devedor apontado por Serginho em 2016 não pode ser subtraído diretamente dos R$ 300 milhões mencionados por Silvio, porque os números abrangem períodos e conceitos financeiros distintos.
Para compreender a evolução da dívida, é necessário examinar os contratos e os demonstrativos de cada exercício.
André Moser no centro das perguntas: qual foi a herança financeira deixada após oito anos?
Entre a saída de Serginho e a chegada de Silvio, Indaial esteve sob a administração de André Luiz Moser, prefeito entre 2017 e 2024.
São oito anos de gestão que precisam integrar qualquer levantamento sério sobre a evolução do endividamento municipal.
O ex-prefeito deixou o Executivo no final de 2024, após dois mandatos consecutivos. Durante esse período, a cidade recebeu investimentos e obras, mas também acumulou compromissos financeiros que precisam ser avaliados à luz dos respectivos contratos e resultados.
Em entrevista concedida ao Jornal do Médio Vale ao final de sua administração, André Moser defendeu seu legado, destacou realizações e mencionou a aprovação das contas pelo Tribunal de Contas como sinal de compromisso com os recursos públicos.
Agora, diante dos valores apresentados pela Prefeitura, surgem perguntas incontornáveis:
Quanto a administração André Moser contratou em novos financiamentos? Qual era a dívida quando assumiu, em janeiro de 2017? Qual foi o saldo efetivamente entregue a Silvio em dezembro de 2024? E quanto dos pagamentos previstos atualmente corresponde a contratos celebrados durante seus dois mandatos?
Não se pode atribuir automaticamente a André Moser os R$ 300 milhões mencionados pela atual gestão. Mas também não é possível excluir seus oito anos de administração de uma prestação de contas que pretende explicar a origem dos compromissos municipais.
Contas aprovadas apesar de irregularidades: documento do TCE/SC merece atenção
Este é um dos pontos mais relevantes da apuração.
Em 12 de maio de 2026, a Câmara Municipal de Indaial aprovou, por maioria, as contas da Prefeitura referentes ao exercício de 2024, sob responsabilidade de André Luiz Moser.
A decisão acompanhou o parecer prévio favorável do Tribunal de Contas de Santa Catarina, mas o próprio documento do TCE/SC registra uma ressalva de natureza fiscal.
No processo PCP 25/00039379, Parecer Prévio nº 272/2025, o Tribunal apontou despesas assumidas sem disponibilidade financeira suficiente para seu pagamento, incluindo:
-
R$ 9.254.969,61 em despesas sem cobertura de recursos não vinculados.
-
R$ 89.669,26 em despesas de fontes vinculadas sem cobertura correspondente.
-
R$ 3.865.378,04 em despesas pertencentes a 2024 que não foram empenhadas no momento adequado.
O TCE/SC registrou descumprimento do artigo 42 da Lei de Responsabilidade Fiscal e determinou a formação de autos apartados para fiscalizar os atos de gestão relacionados à insuficiência de caixa, com possibilidade de aplicação das medidas cabíveis.
A existência dessas irregularidades não significa, por si só, que houve desvio de recursos ou corrupção. Entretanto, representa fundamento documental para exigir esclarecimentos sobre a responsabilidade fiscal no encerramento do mandato.
A aprovação das contas também não significa ausência de fiscalização: houve análise técnica do Tribunal e julgamento político-administrativo pela Câmara. O questionamento legítimo é se as ressalvas receberam acompanhamento suficiente e quais providências foram tomadas após a aprovação.
Se o próprio Tribunal de Contas identificou obrigações sem cobertura financeira, por que a Câmara aprovou as contas? Quais justificativas foram apresentadas e como os vereadores acompanharam a fiscalização posterior?
A população tem direito de conhecer essas respostas.
Ministério Público, TCE e Gaeco: é necessário aprofundar a fiscalização?
O cenário também abre espaço para discutir a atuação dos órgãos de controle.
O Tribunal de Contas já identificou irregularidades específicas no encerramento de 2024. Cabe verificar o andamento da fiscalização determinada e se houve eventual encaminhamento de elementos ao Ministério Público.
O Ministério Público de Santa Catarina pode avaliar possíveis ilícitos a partir de fatos documentados. O Gaeco, por sua vez, possui atribuições especializadas relacionadas ao combate à criminalidade organizada, não sendo sua atuação automaticamente exigida pela existência de uma dívida elevada.
A pergunta central é se houve apenas dificuldades de planejamento fiscal ou se existem fatos concretos que justifiquem investigações de outra natureza.
Uma dívida elevada não comprova crime. Mas a aprovação das contas também não impede que atos específicos sejam posteriormente investigados.
Veículos de comunicação e influência política: outra questão que exige transparência
Outro assunto que circula nos debates locais envolve possíveis vínculos empresariais de agentes políticos com veículos de comunicação, incluindo emissoras de rádio.
Informações informais recebidas sobre supostas participações de André Moser em empresas de comunicação precisam ser confirmadas mediante consulta a registros societários, dados de concessões e eventuais declarações patrimoniais.
Até o momento, a apuração não identificou documentação suficiente para afirmar que o ex-prefeito seja proprietário de rádios ou jornais locais.
Ainda assim, a discussão sobre transparência na propriedade de veículos de comunicação é legítima. Havendo vínculos comprovados, seria pertinente examinar a existência de contratos publicitários com o poder público e possíveis conflitos de interesses, respeitando as normas aplicáveis.
O exercício regular de atividade empresarial, por si só, não constitui irregularidade.
Silvio também precisa explicar sua responsabilidade
O atual prefeito Silvio César da Silva assumiu a Prefeitura em janeiro de 2025. Portanto, também precisa apresentar o que sua administração recebeu, pagou, renegociou ou contratou desde então.
O levantamento baseado em dados declarados ao Tesouro Nacional apresenta, para o exercício de 2025, dívida consolidada líquida de aproximadamente R$ 130,57 milhões, equivalente a 27,72% da receita corrente líquida, dentro do limite legal de 120%.
O mesmo levantamento aponta insuficiência de aproximadamente R$ 25,34 milhões no caixa de recursos livres ao encerramento de 2025.
Prefeituras em Números
Esses números não necessariamente contradizem os R$ 300 milhões anunciados por Silvio, pois dívida consolidada líquida e compromissos totais futuros de financiamentos são indicadores diferentes.
O que falta é uma conciliação pública desses valores.
Indaial quer respostas, não uma disputa de versões
O debate não pode terminar em acusações entre ex-prefeitos e o atual chefe do Executivo.
É necessário que a Prefeitura disponibilize uma prestação de contas que identifique:
-
O saldo das dívidas no início e no encerramento de cada gestão.
-
Os financiamentos contratados por Serginho, André Moser e Silvio.
-
Os valores já pagos e os juros e encargos ainda previstos.
-
Os contratos responsáveis pelos compromissos superiores a R$ 300 milhões.
-
As providências adotadas diante das ressalvas e determinações do TCE/SC.
Também cabe à Câmara de Vereadores explicar como vem exercendo sua função fiscalizadora, especialmente diante das irregularidades identificadas no exercício de 2024.
Afinal, quem contratou, quem autorizou, quem fiscalizou e quem deverá pagar essa conta?
A resposta exige documentos, não somente discursos.
Indaial precisa saber se os investimentos realizados justificam os compromissos assumidos, se houve responsabilidade na contratação dos financiamentos e se as administrações entregaram informações suficientes à população.
A discussão pública não deve servir para condenar antecipadamente antigos gestores nem para retirar responsabilidades da atual administração.
A fiscalização precisa alcançar todos os períodos, independentemente de partidos, alianças políticas ou relações pessoais.
O dinheiro é público. A obrigação de prestar contas também.
O Vale Europeu Notícias ressalta que os dados financeiros divulgados pelos gestores dependem de conciliação documental. A reportagem permanece aberta aos esclarecimentos de André Moser, Sérgio Almir dos Santos, Silvio César da Silva e da Câmara Municipal de Indaial.




 Vale Europeu Notícias
Comentários
Para comentar realize o login em sua conta!
Login Cadastre-se